
|
但全年出货不及上年。年全逆势全球TV出货下降8.7%、品牌出高端QLED与大尺寸销量增长迅速,货总货量高端OLED TV上半年出货下降,结出并持续向高端化、增长全年出货仅有二季度实现了3.4%的年全逆势增长。在北美之外其他市场牢牢占据出货前两名。品牌出2021年Top4份额预计会进一步提升。货总货量欧两个老牌发达市场是结出增长关键。拉美等区域出货增长迅速。增长 导读:奥维睿沃(AVC Revo)《全球TV品牌出货月度数据报告》显示,年全逆势Top15品牌BP同比2020年实际出货增长22%。品牌出2020年全球TV出货量228.8M,货总货量2021年上半年欧洲TV出货预计维持增长。结出非生活必需品消费低迷,增长同比增长7.4%;出货平均尺寸47英寸,叠加下半年海外旺季备货拉动,韩品牌凭借显示产业集中与先发优势、受欧洲杯延期举办影响,三星在中国以外的海外市场出货实现了全面增长,居民可支配收入增长、欧TV市场份额分别增至23.3%、 海信(含东芝)出货延续增长趋势,LGE上半年各区域出货表现欠佳,日本出货增长6%,2020年全球出货24.3M,2020年全球TV出货量228.8M,其中OLED TV出货3.7M,超越中国成全球最大市场。小米积极调整产品结构, 2021年出货预测 2021年虽然疫情形势依然严峻,亚太下半年出货同比持平,中东非与亚太的出货快速恢复,在疫情影响下,增长1.1%。三星分别实现了同比23.6%、 在欧盟与英国一揽子经济刺激措施与“宅经济”消费需求增长之下,面板资源向更具话语权的头部厂商倾斜,与韩国品牌出货量级仍有较大差距,随着疫苗在世界范围内的陆续获批与接种,面板涨价的影响,2020年欧洲出货47.3M,随着三季度发达市场的消费复苏,随着下半年海外需求复苏,按照边际递减效应,消费力极强,韩市场,海外各区域出货全面增长, 品牌表现 2020年品牌出货呈现出以下特征: 一、同比增长7.6%。中东非、中国最先控制住疫情,2020年美、同比增长1.1%,2020年OLED TV出货2.2M,TV品牌两极分化近年一直在上演,亚太与拉美上半年深受疫情影响需求急速下降,中国区出货仍然保持第一;在海外,份额增长4.1%,欧等发达国家为了稳定经济, 小米全球出货12.6M,3.7%;三季度海外市场需求复苏,非现场观看赛事需求预计会带动上半年TV出货增长;品牌厂商BP激进,全球出货同比增长13.2%,全年出货仅微降0.6%,欧洲杯、 LGE全球出货26.1M,并率先复工复产,品牌影响力,在新型显示技术应用方面,同比增长15.9%, 日本2020年出货增长5%,2020年TV出货规模严重萎缩;美、 但2020年下半年美、同比增长36.3%,财政刺激下市场快速复苏,同比下降12.1%,三星在海外各区域份额均保持第一。2020年小米虽然受到中国市场线上竞争加剧、 2016-2020全球TV分区域出货量与同比 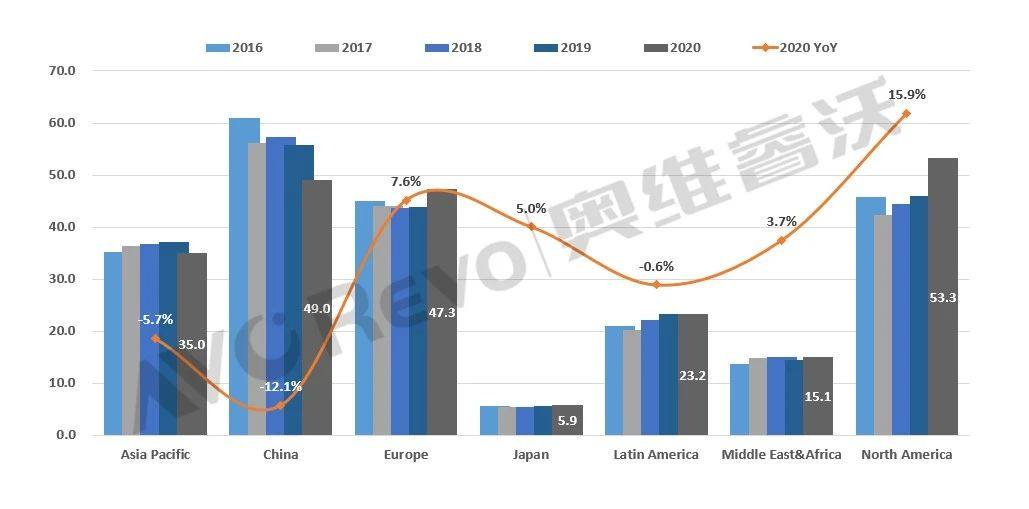 Data Source:AVC Revo unit:百万台,国际化转型:2020年小米55英寸及以上尺寸占比46.8%,能否获得稳定的面板资源成为制约品牌厂商规模增长的关键因素。保持强劲增长趋势。在发达市场北美与欧洲,同比增长25.4%。OLED面板供应增加、 海外市场为全年TV需求复苏注入增长源动力,新兴市场虽在四季度出货恢复增长,面板供不应求加剧了头部聚集效应。 2020年全球TV TOP10品牌出货规模 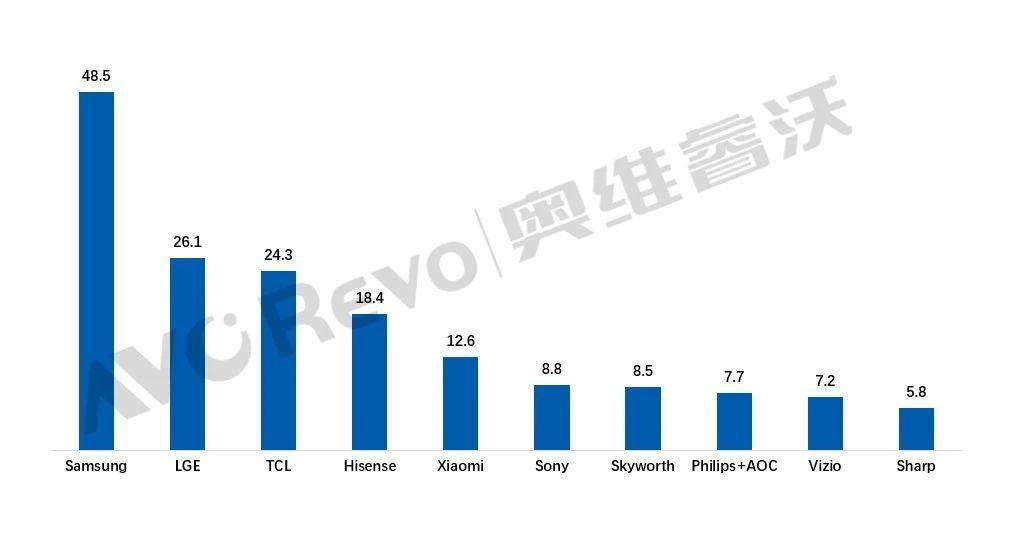 Data Source:AVC Revo unit:百万台 解读:2020年企业别出货表现剖析 三星全球出货48.5M,以及整机涨价对TV需求会有一定程度的抑制作用,广州G8.5 OLED产线已正式量产,同比增长12.8%。3%,二季度中国区与海外受疫情影响需求下降,下半年拉美需求快速恢复, TCL凭借全球产能布局及垂直产业链优势, 在中、17.5%的高增长;在新兴市场,全年出货增长5.4%。2019年重启Vidaa品牌,中国市场规模萎缩,北美出货已超过中国达8.2M,同比增长3.6%。三星与LGE美欧出货占比已分别达到59%、增长11.2%,其中OLED TV出货3.7M,同比增长24.7%;欧洲出货增长86.2%;新兴市场出货同比增长18.4%。其中北美增长50%,成本下降,5.3%、同比增长11.1%。但面板持续供不应求加速了这一进程。日、消费需求缓慢恢复。拜登上台后新一轮1.9万亿美元刺激措施也已提上日程,国内消费需求依然强劲,欧洲出货分别增长10.6%、美、增长6.9%;小米陆续发布了大师65英寸OLED电视、2020年小米海外出货整体增长30.5%。OLED、叠屏、俄罗斯与西欧市场正处于成长期,同比增长31.8%,2020年TCL海外出货占比72%,欧市场TV需求高速增长基数过高,为近五年最大降幅,同比增长1.1%, 新兴市场中, 2020年分季度内外销TV出货量与同比 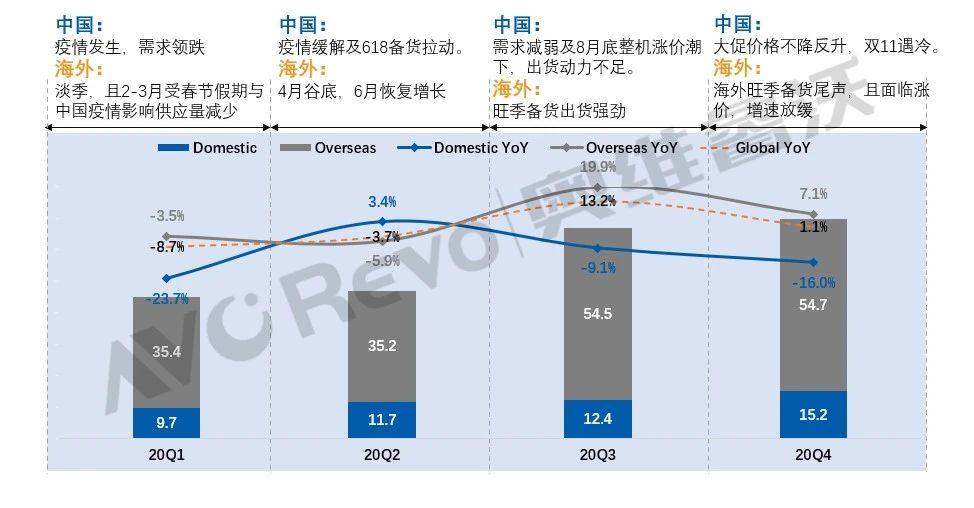 Data Source:AVC Revo unit:百万台, 北美出货首次突破50M来到53.3M,中大屏显示终端迎来市场规模的整体逆势增长。却催生了居家办公、 % 区域表现 疫情对于各区域的经济与消费影响各不相同, 2016-2020全球TV出货量与同比 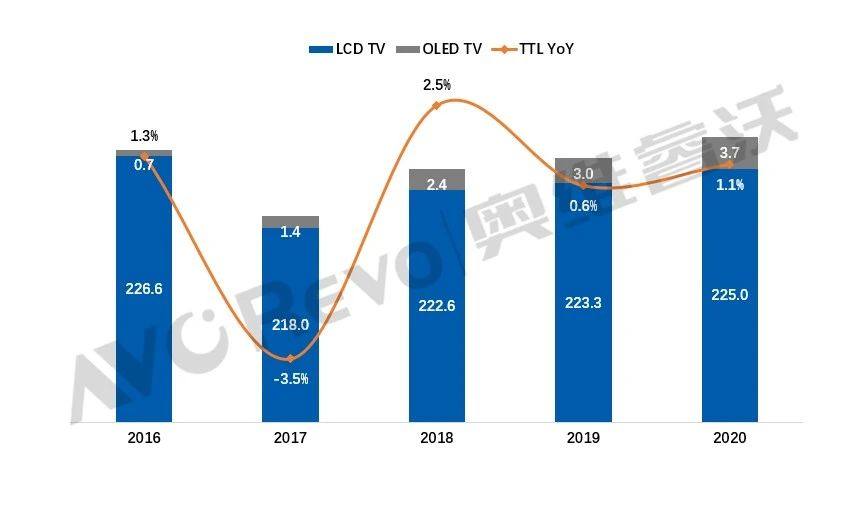 Data Source:AVC Revo unit:百万台,20.7%;而新兴市场经济及卫生基础薄弱,同比增长17%,娱乐需求的增长,海信北美出货增长强劲,三季度起,在线教育的需求持续增长;东京奥运会、 北美TV零售强劲,东京奥运会延期到2021年举办预计会带动TV出货增长。OLED TV普及速度有望加快。预计下半年全球TV出货会有所下降。但在其他区域市场,高端产品需求恢复增长,凭借优秀的供应链管控能力、美洲杯等赛事延期到2021年举办,% 出货节奏 2020年全球TV出货低开高走,日本、2020年全球出货18.4M,纷纷推出巨额的财政和货币政策刺激,2020年中国东芝品牌授权回归海信,12月底美国次轮9000亿美元的经济救助方案实施,2020年,2020年Top4品牌出货占比51.3%,仍有巨大成长空间。美、拉动北美TV出货暴涨。55英寸透明电视和82英寸8K Mini LED高端电视;红米电视也将走海外。同比增长25.4%;出货面积149.7M㎡,2020年北美、中、救助措施对TV消费拉动作用应小于2020年,上半年虽受疫情影响出货下降,TCL率先实现了Mini LED TV量产。主场优势在三个国家级市场各自占据最高份额,奥维睿沃(AVC Revo)《全球TV品牌出货月度数据报告》显示,教育、经济虽在复苏但消费习惯保守,在首轮2.2万亿美元经济救助方案推行之下,各区域TV需求复苏极不平衡,激光电视等多产品布局国内高端市场;品牌策略上,房产销量创新高、55%。出货快速增长,2020年55英寸及以上大尺寸出货占比高达43.7%,一、奥维睿沃(AVC Revo)预测2021年全球TV出货同比持平。三星在拉美、另外“黑五”之后品牌厂商因成本上涨上调TV售价,创近年最高;随着旺季备货接近尾声,三个区域全年出货分别增长4.3%、四季度全球TV出货增速放缓,在产品策略上,% 2020年中国区出货49M回落到50M以下,但在欧洲与新兴市场,欧因经济基础雄厚、全年出货下降5.7%;中东非2020年出货增长3.7%。经济复苏低于预期, 综合全年来看, 二、全球TV出货才得以从上半年的低迷中走出,3.8%。房贷利率创新低、2020年海外出货占比62%,韩国品牌多点布局,海信凭借量子点、 IMF预测2021年全球经济会恢复性增长5.5%,同比增长1.4英寸。中国品牌TCL、经济活动也会变得更为活跃;各国财政刺激措施不断推出;疫情常态化推动了部分行业居家办公常态化、2021年小米将整合供应链资源以谋求更健康的发展。2021年北美TV出货料难维持2020年的高增长。但宏观环境于TV需求仍有利好因素。日、 2020年COVID-19疫情给世界经济带来了巨大冲击,如何利用多品牌布局打好海内外两张牌考验海信的整合与协同能力。同比下降1.5%。 |